



子育てや暮らしの中で気になる「お金」のこと。
教育費や習い事、住宅購入、将来への備えなど、家族が増えるとそのたびに考えることも少しずつ変わっていくもの。
この連載では、子育て世代が感じやすいお金の不安や疑問をテーマごとに取り上げ、頼れるプロ(日本FP協会岡山支部の杉本さん)に頼りながら、家計や将来設計のヒントを分かりやすくお届けします!
共働き夫婦でも「貯金が増えない」世帯が多い!?
総務省「労働力調査(詳細集計)」2024年平均結果によると、令和の現在、夫婦のいる世帯全体の約7割が共働き。
安定した収入が2人分あれば、貯蓄もしっかりできそうですよね。
ところが現実には、「なぜか貯まらない!」との声を多く耳にします。
そこで今回は、ある共働き夫婦から実際に寄せられた質問をもとに、貯蓄が増えない原因や家計の見直し方などについて具体的に解説していきます。
<今回のモデルケース>
・家族構成:夫38歳・妻36歳・子ども2人(8歳と5歳)
・世帯年収:800万円(共働き)
・住居:持ち家(住宅ローンあり)
・車:2台所有
<家計の状況>
・子どもの習い事が増えてきた
・毎月赤字ではないが、ほとんどお金が残らない
・旅行、家電、税金などの大きな支出はボーナスでまなかっている
・NISAも気になるが、投資に回す余裕があるのか分からない
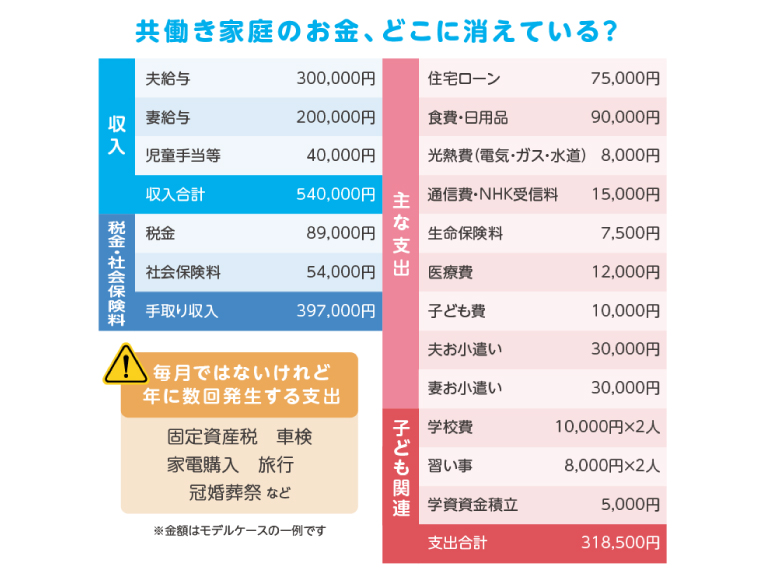
共働き夫婦が直面するリアルなお金の悩みQ&A
Q1.共働きで収入はあるはずなのに、なぜか貯金が増えません。まず何を確認すればいい?
A.現状の収支を確認することが大切!
現在の「夫婦それぞれの収入や手当」などがいくらあって、その中で「毎月どんなことにいくら使っているか?」を確認しましょう。
ライフプラン作成のキャッシュフロー表は「年額」でシミュレーションをしますが、まず月々で項目ごとに洗い出し、把握することが肝心です。
特に重要なのは支出の確認です。
「毎月の支出」と「年に数回の支出」をもれなく書き出し、現状を把握することから始めましょう。
Q2.食費、外食、習い事、サブスク…。家計を見直すなら、どこから手を着けるのが効果的?
A.最初にやるべきは「支出の洗い出し」。
「支出の洗い出し」をすることで見えてくるものがあります。
かさみがちな習い事も、一度立ち止まってみることで、本当にお子さまがやりたい事だけに絞られるケースも多いです。
また共働きのご夫婦は、毎日、お仕事とご家庭を両立しなければならないため時間に余裕がありません。
だからこそ、たまの外食などで息抜きすることを優先させるのも良いでしょう。
Q3.貯金はいくらあれば安心? NISAを始める前に現金を貯めるべき?
A.お金を貯める仕組みづくりとして、貯め方を「預貯金だけにしない」のがおすすめです。
貯金は流動資産であり、入出金もしやすいです。
例えば、万が一、収入が途絶えてしまった場合、重要な役割を果たします。
生活費の約1年分があれば安心とよく目安も出ておりますが、その額を貯めるまでNISAをしないのはもったいないでしょう。
まず、最低限必要な預貯金として、車検や家電の買い換えなど直近で必要なお金と、収入が途絶えた場合の備えの確保を進めていきます。
そのうえで、NISAやiDeCoの非課税制度を、できる金額で無理なく上手に活用するのがおすすめです。
Q4.教育費や住宅ローンもある中で、どのようにお金を振り分け、将来のための備えを作れば良い?
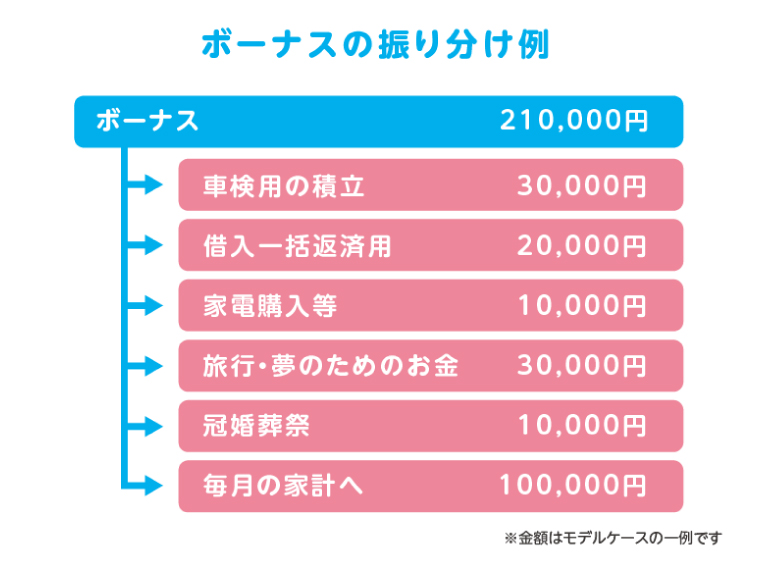
A.お金を貯める仕組みづくりのポイントは「目的ごとに貯め方を分けること」!
将来ための備えを準備する際、よくあるのがNISAか預貯金のどちらか一方だけでまかなおうとするケースです。
しかしおすすめは、「目的ごとに貯め方を分ける」こと。
例えば、教育資金は児童手当をベースにNISAや変額保険などで備えると良いでしょう。
老後資金は、確定拠出年金(企業型・個人型iDeCo)などがおすすめです。
NISAは、必要な時にいつでも自由に売却して使えるので、流動的に使える資産として考えます。
教育資金や老後資金のような、10年後、20年後、30年後に必要になるお金は「長期・積立・分散」投資に向いています。ぜひ、そういった運用の効果を取り入れてください。
そして、前述したとおり、直近に必要なお金と万一の場合の防衛費は預貯金で確保します。
このように金融資産を上手に振り分けて、ご家庭の資産を賢く増やしてまいりましょう。
※本記事は、特定の金融商品や金融商品取引業者の利用・購入を勧誘するものではなく、家計や資産形成についての一般的な情報を紹介するものです。NISA口座で購入する金融商品には、価格変動等により元本割れが生じる場合があります。投資にあたっては、商品の内容やリスク、手数料等を十分に確認し、ご自身の判断と責任において行ってください。
教えてくれたのは
下記のイベントもチェック!
<消費税率の変更にともなう表記価格についてのご注意>
※掲載の情報は、掲載開始(取材・原稿作成)時点のものです。状況の変化、情報の変更などの場合がございますので、利用前には必ずご確認ください


